


Giảm thuế thu nhập của kỳ tính thuế năm 2026, 2027 cho cá nhân, doanh nghiệp có doanh thu hàng năm không quá 10 tỷ đồng
Ngày 24/08/2026, Quốc hội ban hành Nghị quyết số 43/2026/QH16, quy định giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026, 2027 cho cá nhân, doanh nghiệp có doanh thu hàng năm không quá 10 tỷ đồng.
Chính sách áp dụng cho hai nhóm đối tượng khác nhau: cá nhân và doanh nghiệp
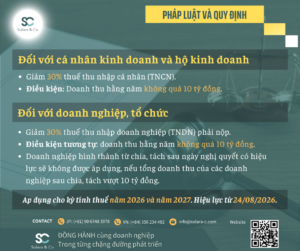
Đối với cá nhân kinh doanh và hộ kinh doanh
Giảm 30% thuế thu nhập cá nhân (TNCN) phải nộp từ hoạt động kinh doanh.
Điều kiện: doanh thu hằng năm của 2026 và 2027 không quá 10 tỷ đồng.
Đối với doanh nghiệp, tổ chức
Giảm 30% thuế thu nhập doanh nghiệp (TNDN) phải nộp.
Điều kiện tương tự: doanh thu hằng năm không quá 10 tỷ đồng.
Doanh nghiệp hình thành từ chia, tách sau ngày nghị quyết có hiệu lực sẽ không được áp dụng, nếu tổng doanh thu của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
Lưu ý cho doanh nghiệp đang hưởng ưu đãi thuế
Nếu doanh nghiệp đang được ưu đãi thuế theo Luật TNDN hoặc các luật, nghị quyết khác, mức giảm 30% sẽ tính trên số thuế phải nộp sau khi đã trừ ưu đãi.
Thời gian áp dụng
Nghị quyết có hiệu lực từ 24/08/2026. Chính sách áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
Tham khảo:
Nghị quyết số 43/2026/QH16 của Quốc hội: Về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp,
https://vanban.chinhphu.vn/?pageid=27160&docid=219330
📌 Đội ngũ chuyên gia M&A và nghiên cứu thị trường Việt Nam – Nhật Bản của Solara & Co sẵn sàng hỗ trợ quý doanh nghiệp về các vấn đề liên quan đến pháp luật tại thị trường Việt Nam. Liên hệ với chúng tôi ngay hôm nay để được tư vấn chi tiết.
📌 S&C – ĐỒNG HÀNH cùng bạn trên từng chặng đường phát triển
========================
SOLARA&CO GROUP
🌐 Website: https://solara-c.com/
✉️ Email: info@solara-c.com





 Thông tin thị trường và thông báo sẽ được gửi cho bạn ba tháng một lần.

